11月第3周|周度市场观察及交易计划
上证进入 3400–3600 计划观察区。周报跟踪市场宽度、三只 ETF 份额与账户执行情况。
覆盖区间 2026-11-16 — 2026-11-20
观察期为 2026-11-16 至 11-20。A股与账户截至 11/20 收盘,ETF 资金估算截至 11/19。
01|30秒结论
上证收报 3533.79 点,盘中低点 ** 3500.83 点**,由上周的 3600–3700 过渡档进入 3400–3600 计划观察区。全A等权周跌 ** 11.69%**,周五个股涨跌幅中位数为 -5.11%。510300 有明显份额增加,563360 与 512880 的份额同期减少,价格和市场宽度尚未验证修复。
周五账户分批买入三只 ETF,主观多头持仓市值占 6000 万元额度 66.28%,两只宽基合并 ** 52.50%,内部管理净值 ** 0.9793。下周先验证反弹能否带来市场宽度改善,并复核反弹减仓条件。3400 失守且承接缺失时,沿用月报的暂停新增买入约束。
02|核心数据统计
02.1 主要指数及市场宽度
| 指数 | 11/13 收盘(点) | 11/20 收盘(点) | 周涨跌 |
|---|---|---|---|
| 上证综指 | 3634.35 | 3533.79 | -2.77% |
| 深证成指 | 10968.79 | 10256.39 | -6.49% |
| 沪深300 | 4016.29 | 3954.57 | -1.54% |
| 中证A500 | 4842.51 | 4693.28 | -3.08% |
| 中证500 | 6465.49 | 6006.08 | -7.11% |
| 中证1000 | 6357.26 | 5648.63 | -11.15% |
| 创业板指数 | 2426.08 | 2212.13 | -8.82% |
| 创业板综指 | 3153.31 | 2788.00 | -11.58% |
| 科创50 | 1279.66 | 1231.09 | -3.80% |
| 万得全A | 5548.75 | 5194.02 | -6.39% |
| 万得全A等权 | 20463.13 | 18070.72 | -11.69% |
| 日期 | 上涨 / 下跌(家) | 个股涨跌幅中位数 | A 股成交额(亿元) |
|---|---|---|---|
| 11/16 | 1109 / 4019 | -2.11% | 14843.21 |
| 11/17 | 1216 / 3882 | -1.41% | 14575.25 |
| 11/18 | 1277 / 3823 | -1.17% | 13695.63 |
| 11/19 | 638 / 4532 | -2.44% | 13049.44 |
| 11/20 | 297 / 4897 | -5.11% | 14219.92 |
本周市场核心数据统计
日期2026.11.20
1、A股20日涨幅超过1%的股票数量最大值1177只。
2、A股单边下跌超过20%的股票数量1483只。
3、A股股价处于年线上方的股票数量381只、处于年线下方的股票数量4751只。
4、上证本周日均成交量44845万手,深证本周日均成交量52567万手。
5、本周两融余额减少427亿。
02.3 三只 ETF 行情与份额
| 标的 | 11/13 → 11/20 收盘(元) | 周收益 | 11/20 成交额(亿元) | 11/19 份额(亿份) | 11/13→11/19 份额变动(亿份) | 11/16–19 估算净申购(亿元) |
|---|---|---|---|---|---|---|
| 510300 沪深300ETF | 4.083 → 4.018 | -1.59% | 181.76 | 515.41 | +59.18 | +239.90 |
| 563360 中证A500ETF | 1.096 → 1.062 | -3.10% | 56.19 | 386.06 | -18.93 | -20.42 |
| 512880 证券ETF | 0.981 → 0.981 | 0.00% | 11.64 | 536.26 | -7.81 | -7.69 |
03|净值、实际持仓与执行复盘
03.1 净值对比
| 口径 | 主观多头内部管理净值 | 沪深300价格指数 | 主观多头相对差 |
|---|---|---|---|
| 本周(11/13→11/20) | -0.63% | -1.54% | +0.90 个百分点 |
| 本月(10/30→11/20) | -0.10% | -0.78% | +0.67 个百分点 |
| 建仓日收盘至本周末(09/14→11/20) | -2.07% | -11.73% | +9.66 个百分点 |
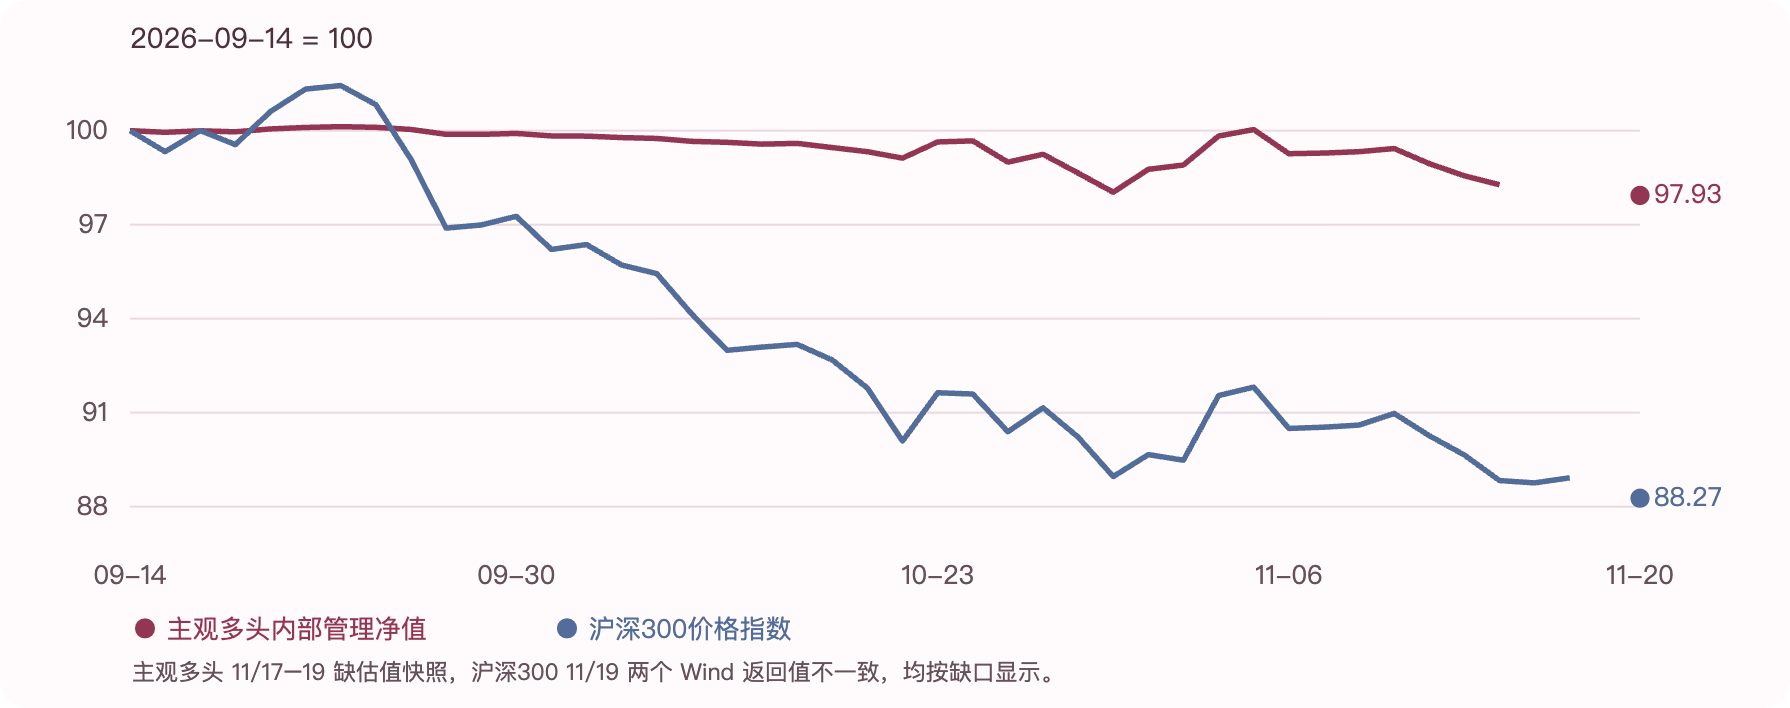
03.2 期末持仓与周五交易
| 标的 | 期末份额 | 收盘(元) | 持仓市值(元) | 市值 / 6000万额度 | 截图持仓盈亏率 | 11/20买入笔数 / 份额 | 成交额(元) |
|---|---|---|---|---|---|---|---|
| 510300 沪深300ETF | 4,900,100 | 4.018 | 19,688,601.80 | 32.81% | -4.380% | 1 / 502,100 | 1,999,864.30 |
| 563360 中证A500ETF | 11,120,200 | 1.062 | 11,809,652.40 | 19.68% | -1.700% | 7 / 6,620,200 | 6,997,540.60 |
| 512880 证券ETF | 8,432,500 | 0.981 | 8,272,282.50 | 13.79% | -1.560% | 3 / 1,492,700 | 1,449,821.10 |
| 合计 | — | — | 39,770,536.70 | 66.28% | — | 11 笔 | 10,447,226.00 |
两只宽基合并市值 31,498,254.20 元。账户同口径资产配置从 11/13 日终 49.49% 升至 66.28%,增加 ** 16.79 个百分点**。周五数量变化与 11/16 日终和当日成交能逐标的闭合。截图总持仓成本较 11/16 增加 10,449,295.25 元,比当日确认成交额高 2,069.25 元,原因待核。交易费用栏留空。
04|本周市场评述与下周市场预期
04.1 本周市场评述与下周市场预期
本周上证综指收跌2.77%,常见宽基指数中,中证500下跌7.11%,沪深300下跌1.54%, 中证1000下跌11.15%,创业板综指下跌11.58%。成交量方面前四个交易日缩量,周五放量。
全A等权指数本轮单边回调最大空间15.14%,中证1000指数本轮单边回调最大空间15.99%,如果周末不释放利好,下周指数大概率会击穿3500点,按照本周市场数据分析,如果在银行护盘的情况下,全A等权与中证1000指数的波动性是上证指数的一倍以上,按照一倍弹性预测当上证指数跌倒3430附近,全A等权与中证1000指数的单边回撤会达到20%左右的单边历史回撤极值。
个股回撤数据显示2026年11月12日到2026年11月20日,沪深两市单边下跌超过20%的股票数量为1483只,周五收盘两市成交额超过1亿的股票为2644只,短线超跌比例为56%,一般情况下比例超过80%会出现短线的绝对低位,所以下周市场预期是周末如果有利好会直接反弹,如果没有利好,今天这种走势最多一天就会见短线的底部。
交易策略上本周五盘中低点加仓博弈的就是下周的超跌反弹,反弹之后再逢高减仓。
04.2 市场复核与对月度假设的影响
- A股及行业。从成交额看,11/16–19 连续回落,周五较周四回升约 9%,但仍低于周一。周五下跌家数和中位数同步恶化。申万通信 -11.75%、电子 -9.22%、电力设备 -8.34%、证券Ⅱ +0.06%。证券跑赢宽基,但 512880 份额回落,下周仍需观察量价与资金是否共同修复。
- 海外。从美东 11/13 收盘至 11/19 收盘,标普500 -5.10%、纳斯达克综指 -5.00%、费城半导体 -7.16%。同期海外与 A 股成长板块方向一致。
- 宏观与政策。本次 LPR 取数未通过 Wind 参数校验,周报保留数据缺口。本周缺少足以验证中期基本面本质变化的新增证据。把周末政策消息放在 11/23 盘前核对,记录正式来源、发布时间与实际盘面反应。
| 月度引用 | 本周新增证据 | 判断 |
|---|---|---|
| M-BASE 基准震荡 | 上证仍在 3400–3750 内,回到下半区。510300 份额改善,全A等权与个股宽度显著恶化 | 支持区间仍有效,削弱承接已确认的判断 |
| M-UP 偏强反弹 | 沪深300相对较强,宽度与成长仍弱,A500份额下降 | 削弱 |
| M-DOWN 偏弱 | 周五逼近 3500,尚未触及 3400,510300 有局部流入 | 未验证,优先观察 |
| T-WIDE 宽基 | 合并宽基额度占比 52.50%,份额方向分化 | 继续核对重叠暴露 |
| T-SEC 证券 | 行业相对抗跌,ETF 份额下降 | 相对强弱有支持,持续承接待验证 |
04.3 下周观察与账户衔接
| 编号 | 判断时点 | 条件 | 账户动作或待确认项 |
|---|---|---|---|
| W3-01 | 11/23 盘前及收盘 | 核查周末事件。若反弹,观察全A等权、上涨家数、中位数和成交是否同步改善 | 复核反弹兑现条件。若仅权重反弹,优先检查波段仓减仓计划,具体比例待确认 |
| W3-02 | 日线收盘及资金数据确认后 | 3500、3430为本期观察位置。510300 与 563360 分别验证价格、份额与市场宽度 | 按 66.28% 已有仓位评估新增风险。月报 80% 为组合阶段参考,具体单标的分配待确认 |
| W3-03 | 触及关键位后及收盘 | 3400 失守,且资金承接消失或宽度继续恶化 | 按月报暂停新增买入,复核波段仓与退出条件 |
| W3-04 | 每日收盘 | 512880 检查行业相对强弱、成交恢复与份额是否止降 | 仅在确认信号后复核账户动作,卖出区间、目标仓位与费用待确认 |