11月第2周|周度市场观察及交易计划
上证处于3600—3700过渡档;市场宽度转弱,偏强路径被削弱,组合维持现有风险暴露。
覆盖区间 2026-11-09 — 2026-11-13
观察期:2026-11-09至2026-11-13。
01|30秒结论
| 项目 | 本周结论 | 对11月计划的影响 | 下周动作 |
|---|---|---|---|
| 市场状态 | 震荡向防守/切换倾斜 | 支持基准震荡情景;削弱偏强反弹情景 | 维持现有风险暴露,不因单一点位加仓 |
| 上证档位 | 3634.35点,处于3600之上、3700之下的过渡档 | 尚未进入3700—3750压力区,也未回到3400—3600计划加仓区 | 等待进入明确档位后再用ETF资金和市场宽度确认 |
| 市场宽度 | 全A等权周跌0.63%;周四、周五显著下跌 | “价格企稳+宽度改善”未成立 | 先看宽度止跌,不把指数抗跌等同于市场健康 |
| ETF承接 | 510300与563360均“价格下跌+份额下降”;512880份额小增但价格跌2.87% | 偏强情景所需的持续净申购未出现 | 不新增仓位;继续监测价格和份额是否重新同向改善 |
| 当前组合 | 11月16日三只ETF市值占6000万元额度49.21%;510300+563360合并宽基暴露37.82% | 已接近月报“五成底仓参考” | 新增风险暴露需等待月报条件共同满足 |
- 本周最重要的新证据:11月12—13日个股宽度快速恶化,同时510300和563360份额减少。
- 本周最重要的反方证据:科创50周涨2.11%,美股科技指数明显上涨,说明风险偏好并非所有市场、所有风格同步转弱。
- 本周结论:基准震荡假设继续有效;偏强路径被削弱;偏弱情景尚未触发。
- 下周禁止动作:不能只因上证接近某一整数点位、单日反弹或单只ETF份额增加而加仓。
02|月度计划继承关系
下列编号仅用于本周交叉引用,不新增月度交易规则。
| 本周引用ID | 对应月报章节 | 月度原判断 / 允许动作 | 月度失效条件 | 本周状态 |
|---|---|---|---|---|
| M-BASE | 03.1、03.3 | 以震荡为基准,保留底仓,波段仓按信号管理 | 向上或向下突破并确认 | 支持 |
| M-UP | 03.3 | ETF持续净申购、价格企稳、宽度改善后,评估反弹至3700—3750 | 反弹缩量、宽度不跟、份额增速减缓 | 削弱 |
| M-DOWN | 03.3、03.4 | 3400失守且承接消失时暂停新增买入 | 资金、价格和宽度重新共振 | 尚未验证 |
| T-WIDE | 05.3—05.5 | 510300与563360按合并宽基风险评估 | 合并风险达到上限或宽度再度收窄 | 继续观察 |
| T-SEC | 05.3 | 512880需成交恢复、证券相对强势确认 | 成交转弱且相对强势消失 | 未触发加仓 |
03|A股周度市场状态
03.1 主要指数
| 指数 | 11/13收盘 | 5日收益 | 周度结构 | 对月度判断的影响 |
|---|---|---|---|---|
| 上证指数 | 3634.35 | -0.41% | 周中上冲后回落 | 仍在月度基准区间,未确认3700突破 |
| 沪深300 | 4016.29 | -0.94% | 弱于上证 | 权重宽基未形成价格企稳证据 |
| 中证A500 | 4842.51 | -1.46% | 周后半段转弱 | 563360加仓条件未成立 |
| 创业板指 | 2426.08 | -1.59% | 波动较大、周收跌 | 成长风险仍需控制 |
| 科创50 | 1279.66 | +2.11% | 少数主要指数中唯一收涨 | 存在结构性强势,但不能代表全市场扩散 |
| 万得全A | 5548.75 | -1.04% | 市值加权下跌 | 整体风险偏好偏弱 |
| 万得全A等权 | 20463.13 | -0.63% | 好于市值加权但仍下跌 | 不是健康普涨 |
03.2 上证所处档位
事实:上证11月13日收于3634.35点,较3600高34.35点,较3700低65.65点,较3750低115.65点。
本稿推断:当前应定义为“3400—3600上沿之上、3700—3750压力区之下的过渡档”。月报没有为该过渡档设置独立加仓动作,因此不能把3634点解释为已进入3400—3600加仓区,也不能提前按3700—3750压力区执行减仓。
03.3 市场宽度与赚钱效应
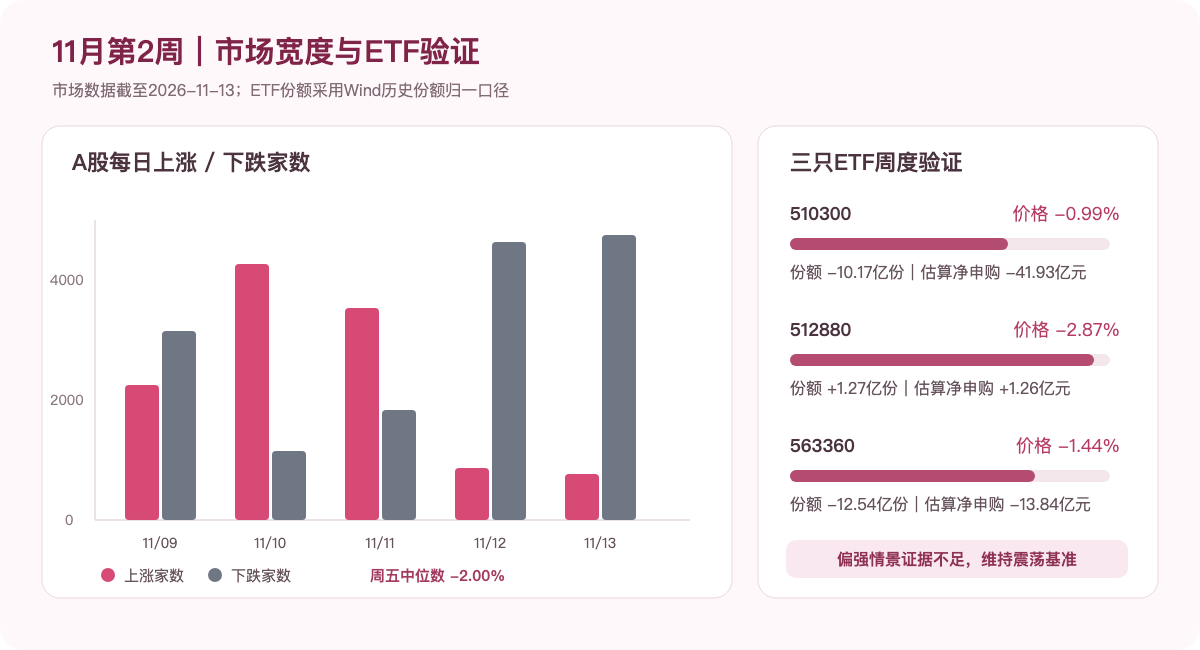
| 日期 | 上涨家数 | 下跌家数 | 涨跌幅中位数 | 当日状态 |
|---|---|---|---|---|
| 11/09 | 2,242 | 3,148 | -0.3050% | 偏弱 |
| 11/10 | 4,273 | 1,149 | +1.3094% | 广度修复 |
| 11/11 | 3,538 | 1,827 | +0.5855% | 修复延续 |
| 11/12 | 875 | 4,635 | -1.6093% | 普遍转弱 |
| 11/13 | 765 | 4,748 | -1.9979% | 转弱加深 |
结论:本周不是单纯的“权重抱团拉指数”,因为万得全A等权跌幅小于市值加权;但最后两个交易日下跌家数和中位数同步恶化,说明前半周修复没有形成持续扩散。周末市场广度应定为偏弱,行情性质为震荡中的普遍转弱。
03.4 资金与杠杆
- ETF资金:见第04章,510300和563360合计估算净申购为-55.77亿元。
- 两融:用户提供周报列示11月13日融资余额2.1321万亿元、融资融券余额2.1542万亿元;本轮未通过Wind专项接口再次核验,因此只保留为来源数据,不用于自动触发交易。
- 成交:用户提供周报列示本周两市成交8.26万亿元、日均1.65万亿元;其观点为较上周日均缩量约11%。本稿只据此判断量能没有支持偏强情景,不把1.7万亿元写成已确认的固定交易规则。
04|三只ETF与实际组合验证
04.1 ETF价格、份额与估算净申购
| 标的 | 11/06→11/13价格 | 周收益 | 11/13份额 | 周份额变化 | 份额变化率 | 周估算净申购 | 客观状态 |
|---|---|---|---|---|---|---|---|
| 510300 | 4.124→4.083元 | -0.99% | 456.23亿份 | -10.17亿份 | -2.18% | -41.93亿元 | 价格与份额同降 |
| 512880 | 1.010→0.981元 | -2.87% | 544.07亿份 | +1.27亿份 | +0.23% | +1.26亿元 | 有申购、价格未企稳 |
| 563360 | 1.112→1.096元 | -1.44% | 404.99亿份 | -12.54亿份 | -3.00% | -13.84亿元 | 价格与份额同降 |
净申购为逐日份额变化乘当日不复权收盘价后的周合计,是估算口径。
04.2 当前账户仓位
本表为2026-11-16日终快照,不是11月13日周末持仓。仓位分母为主观多头额度6000万元。
| 标的 | 当前数量 | 11/16收盘价 | 当前市值 | 市值仓位 | 持仓成本 | 成本仓位 |
|---|---|---|---|---|---|---|
| 510300 | 4,398,000份 | 4.054元 | 17,829,492.00元 | 29.72% | 18,592,080.12元 | 30.99% |
| 512880 | 6,939,800份 | 0.985元 | 6,835,703.00元 | 11.39% | 6,953,682.60元 | 11.59% |
| 563360 | 4,500,000份 | 1.080元 | 4,860,000.00元 | 8.10% | 5,016,487.55元 | 8.36% |
| 合计 | — | — | 29,525,195.00元 | 49.21% | 30,562,250.27元 | 50.94% |
05|宏观、政策与海外验证
05.1 国内基本面与政策
月度基本面状态:尚未发生本质调整。
这是一项基于来源周报的归纳,不是对所有宏观数据的独立复核。
05.2 美股一周表现
| 指数 | 11/06→11/13 | 周收益 | 与A股的周度关系 |
|---|---|---|---|
| 标普500 | 7376.86→7561.67 | +2.51% | 与万得全A方向相反 |
| 纳斯达克综合 | 24579.42→25136.27 | +2.27% | 与创业板方向相反 |
| 费城半导体 | 9390.25→10146.32 | +8.05% | 与科创50同向,但强度明显不同 |
本周A股与美股指数方向背离,不能据一周背离断言相关性失效。
06|行业风格与主线验证
| 观察对象 | 来源周报所列表现 | 本周判断 | 对交易计划的影响 |
|---|---|---|---|
| 通信、电子 | 相对占优,但内部集中度较高 | 结构性强势,不足以确认全市场主线扩散 | 仍按成长风险观察组处理,不新增行业ETF或个股计划 |
| 银行 | 相对占优 | 防守属性较强 | 不等同于新的进攻主线 |
| 电力设备、有色等 | 跌幅靠前 | 原风险组尚未完成修复 | 不作为新增交易方向 |
| 科创50 | 周涨2.11% | 权重方向有强势,但全A宽度未同步 | 只观察,不据此提高总仓位 |
主线状态:旧成长主线存在局部修复,新主线仍未形成“盈利—价格—宽度—资金”共同确认。月报04.5“不新增行业ETF或个股计划”的约束继续有效。
07|本周交易与执行复盘
| 项目 | 结果 |
|---|---|
| 11/09—11/13新增交易 | 否 |
| 上一笔已记录交易 | 2026-11-04卖出512880 2,300,000份 |
| 是否出现月报加仓触发 | 否;上证未进入3400—3600,ETF承接和市场宽度也未共同改善 |
| 是否需要回写月度变更 | 否 |
08|下一周观察与交易计划
08.1 交易计划
| 计划ID | 触发条件 | 允许动作 | 禁止条件 | 判断时点 |
|---|---|---|---|---|
| W2-HOLD | 上证仍处3600—3700过渡档,宽度和ETF资金未共振 | 维持现有仓位,继续观察 | 单日反弹、整数点位或单一ETF份额增加 | 每日收盘、周线收盘 |
| W2-ADD | 上证进入3400—3600,510300/563360价格企稳且份额恢复、全A宽度止跌 | 仅按月报框架评估分批加仓;本周不预设具体加仓量 | 3400失守、份额继续下降、宽度继续恶化 | 条件同时出现后的日线收盘 |
| W2-PRESSURE | 上证进入3700—3750,成交与宽度未扩散 | 复核波段仓,不追涨 | 放量突破且宽度持续改善前,不提前认定突破 | 日线收盘及次日确认 |
| W2-RISK | 3400失守且ETF承接消失 | 暂停新增买入,复核退出条件 | 不在盘中仅凭瞬时跌破执行 | 日线收盘确认 |
08.2 单标的任务
| 标的 | 下周任务 | 加仓前必须看到 | 当前结论 |
|---|---|---|---|
| 510300 | 观察份额能否由降转稳、价格能否重新站稳 | 价格、份额、全A宽度至少共同改善 | 等待 |
| 512880 | 观察成交恢复及证券板块相对强势 | 份额增加同时价格止跌,不接受“越跌越买”单一证据 | 等待 |
| 563360 | 与510300合并评估宽基暴露 | A500价格企稳、份额止降、合并风险有余量 | 等待 |
09|月度假设验证结论
| 月度对象 | 本周新增证据 | 状态 | 是否改变可执行动作 | 是否回写月度 |
|---|---|---|---|---|
| 基准震荡情景 | 上证3634.35;未突破3700,亦未失守3400 | 支持 | 否 | 否 |
| 偏强反弹情景 | 510300、563360份额下降;周末市场宽度恶化 | 削弱 | 否,继续等待确认 | 否 |
| 偏弱再探底情景 | 3400未触发 | 尚未验证 | 否 | 否 |
| 基本面是否本质调整 | 来源周报仍呈“政策托底、需求与信用偏弱” | 尚无本质调整 | 否 | 否 |
| 行业主线切换 | 科创50局部强,行业与个股宽度未扩散 | 尚未验证 | 否 | 否 |
10|下周交接与待补证据
- 继续更新三只ETF价格、份额、估算净申购与账户持仓;账户持仓优先使用周五日终持仓。
- 继续更新全A等权、上涨/下跌家数和涨跌幅中位数,重点看周四、周五的恶化是否延续。
11|来源与计算说明
- 原始周报:用户提供的Wind A股市场周报原文。
- Wind核验数据:Wind周度市场数据原始捕获。
- 当前账户:组合净值与交易记录接入。
- 估算净申购:
Σ[(当日份额-前一交易日份额)×当日不复权收盘价]。 - 市值仓位:
11月16日持仓市值÷60,000,000元;成本仓位:持仓成本÷60,000,000元。
数据来源于万得 Wind 金融数据服务。本报告用于研究与计划复核,不构成投资建议。