2026年11月度报告|结构优化
从上月数据与交易执行出发,梳理11月市场情景、行业主线、仓位边界和三只ETF的执行条件。
计划区间 2026-11-01 — 2026-11-30
00|报告说明与数据边界
00.1 决策链
- 上月市场数据回顾;
- 上一份交易计划及实际执行复盘;
- 下月大盘走势分析;
- 行业风格、主线与概念板块分析;
- 最终交易计划。
01|上月市场数据回顾
本章只回答“市场发生了什么”。涉及下月路径、仓位和交易动作的判断统一放在第03章和第05章。
01.1 主要指数和市场风格
9月市场走弱,10月成长板块回撤进一步扩大。同期A股红利和部分防御行业相对占优,港股科技同步走弱。美股表现更为分化,费城半导体由涨转跌,道指在10月收涨。
| 指数 | 9月涨跌 | 10月涨跌 |
|---|---|---|
| 上证指数 | -3.46% | -6.33% |
| 沪深300 | -6.09% | -8.54% |
| 创业板指 | -9.71% | -23.02% |
| 科创50 | -10.40% | -24.13% |
| 万得全A | -5.31% | -12.44% |
| 中证红利 | -3.94% | +1.80% |
| 恒生指数 | -3.73% | -5.36% |
| 恒生科技 | -7.92% | -11.73% |
A股9月栏沿用9月1日收盘至9月30日收盘口径,10月栏为9月30日至10月30日。港美股沿用原报告统计。
01.1.1 市场调整对11月的含义
10月通信下跌30.23%,电子下跌25.70%,电力设备下跌15.88%。
银行上涨4.84%,食品饮料上涨5.31%,石油石化上涨3.34%。这种分化意味着指数反弹时仍需观察上涨范围是否扩大。
成交较9月收缩,新成立偏股混合型基金规模下降,跌停家数增加。万得全A市盈率(TTM)从9月初约22.0倍回落至10月末19.15倍。估值回落提供了重新评估的机会,仓位调整仍取决于资金能否接住抛盘。
海外观察重点是美债收益率、原油和科技龙头盈利。美股AI交易的关注点逐渐转向资本开支、盈利兑现与融资能力。外围科技走弱时,A股开盘后的承接和全A市场宽度可用来判断冲击是否扩散。
01.1.2 美股同期回顾
| 指数 | 9月涨跌 | 10月涨跌 | 区间累计 |
|---|---|---|---|
| 道琼斯工业平均 | -4.29% | +1.70% | -2.66% |
| 标普500 | -0.45% | -0.93% | -1.38% |
| 纳斯达克综合 | +1.86% | -5.30% | -3.54% |
| 纳斯达克100 | +3.23% | -6.65% | -3.63% |
| 罗素2000(小盘) | -5.40% | +0.54% | -4.89% |
| 费城半导体(SOX) | +9.48% | -15.36% | -7.34% |
9-10月美股呈现“指数抗跌,内部分化“的结构性调整;标普500两月累计-1.38%,纳指10月-5.30%,费城半导体单月-15.36%;能源方面油价破111美元,资金逐步流向医疗保健;
值得关注的是随着三季报的发布,美股科技叙事从关注CAPEX转向“AI要花多少钱”“利润是否持续”以及“钱从哪里来”;叠加5%的美债收益率形成估值转向的双重压制以及对企业的信贷担忧;与A股全面性下跌相比,美股的调整集中于高估值的AI核心资产,指数层面韧性更强。
尽管9月科技独涨,同期能源明显呈压,10月风格却快速转换为能源、医疗、消费防守,科技全面回撤。10月左右一个交易日英特尔暴跌 28.58%(1974 年以来最差单日),标普跌 1.82%、纳指跌 2.86%。
01.1.3 与A股对比
| 维度 | A 股 | 美股 |
|---|---|---|
| 指数跌幅 | 万得全A -17.15%,上证 -9.72% | 标普500 -1.38%,道指 -2.66% |
| 跌幅性质 | 全面性调整,31 个申万一级行业仅 3 个上涨 | 结构性调整,能源、医疗、公用事业逆势上涨 |
| 主要矛盾 | 内部流动性收缩(融资余额 -24.5%、新基金 -77.6%) | 外部利率(美债破 5%)+ AI 资本开支质疑 |
| 风格特征 | 大盘价值跑赢小盘成长(沪深300 -13.8% vs 科创50 -31.1%) | 价值跑赢成长(道指 +1.70% vs 纳指 -5.30%),10 月风格反转 |
| 估值压缩 | 万得全A PE -13.0% | 标普 PE -5.4% |
| 波动率 | 跌停家数 +67.2%(恐慌情绪明显升温) | VIX 从 16.34 升至 19.42(仍属正常区间) |
| 共同点 | 能源/资源逆势走强(A 股石油石化 +3.34%、美股能源 +10.36%);科技成长全面回撤(A 股通信 -30.23%、美股 SOX -15.36%) | 同左 |
01.2 流动性风险回顾
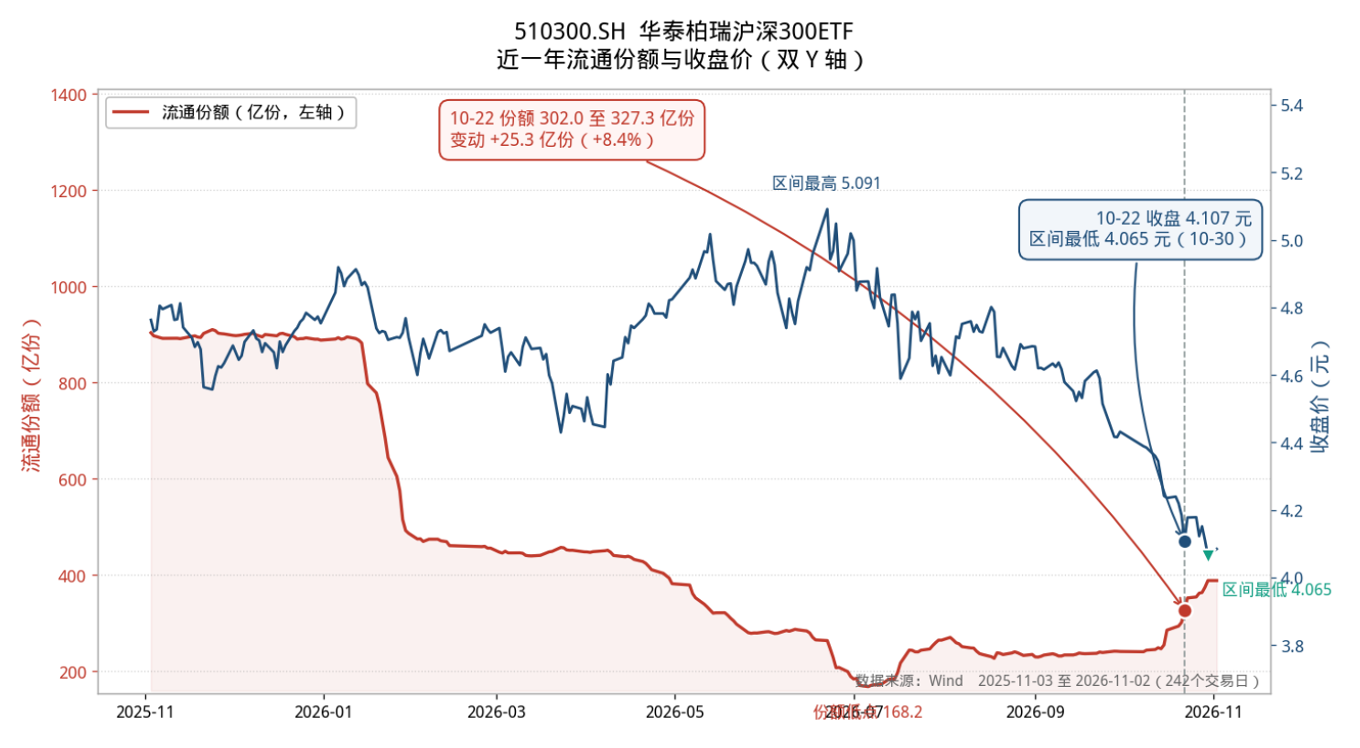
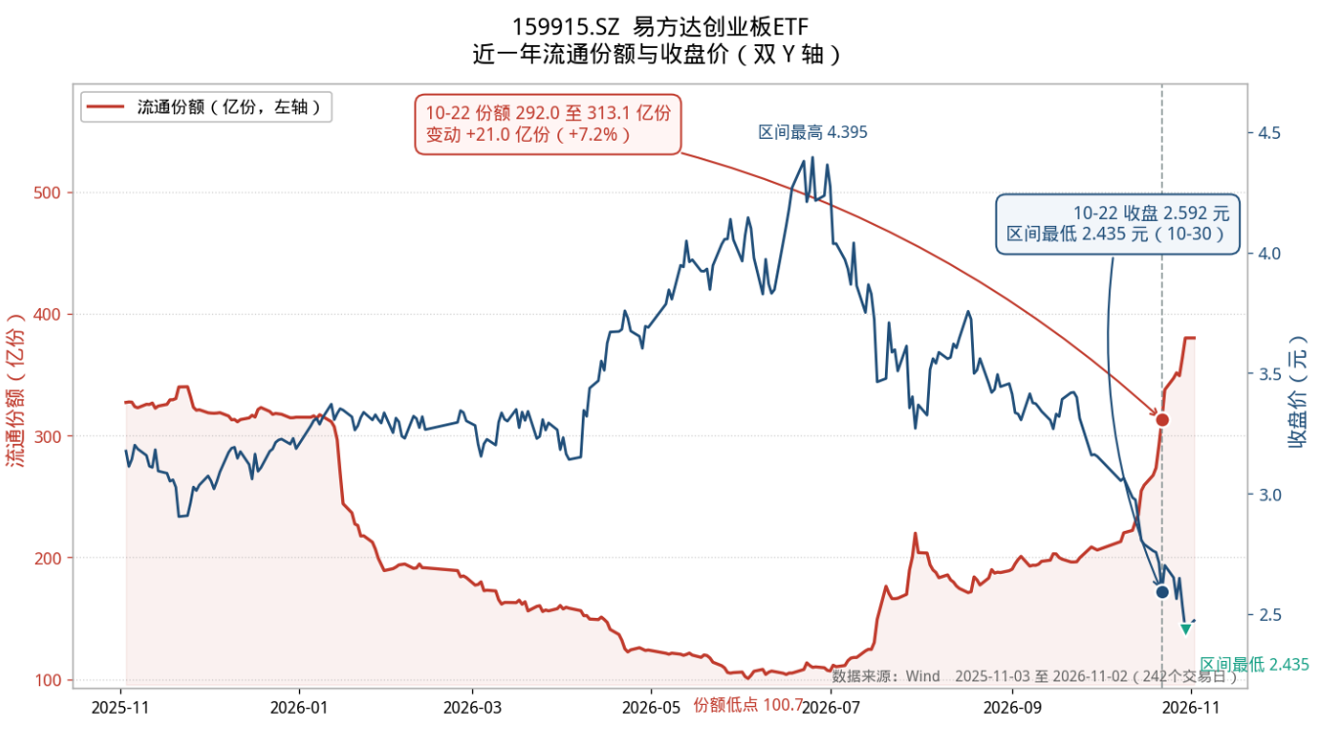
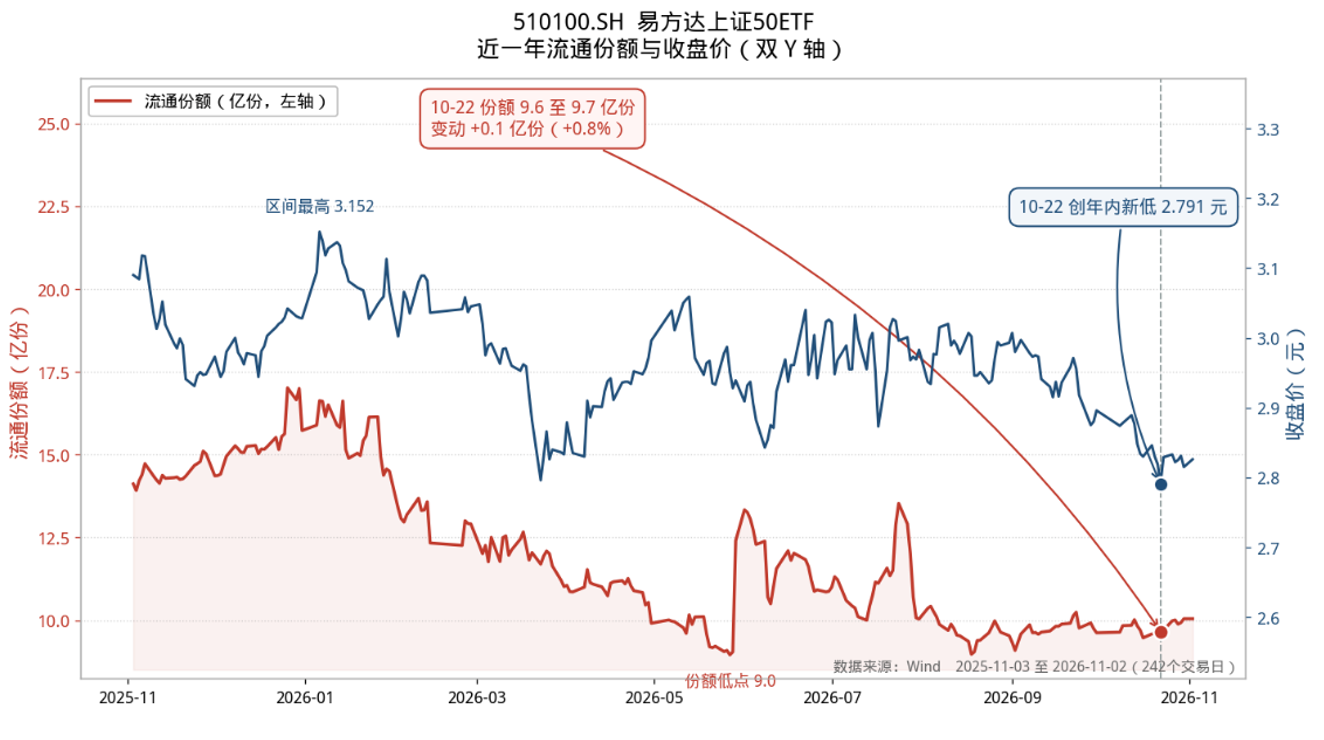
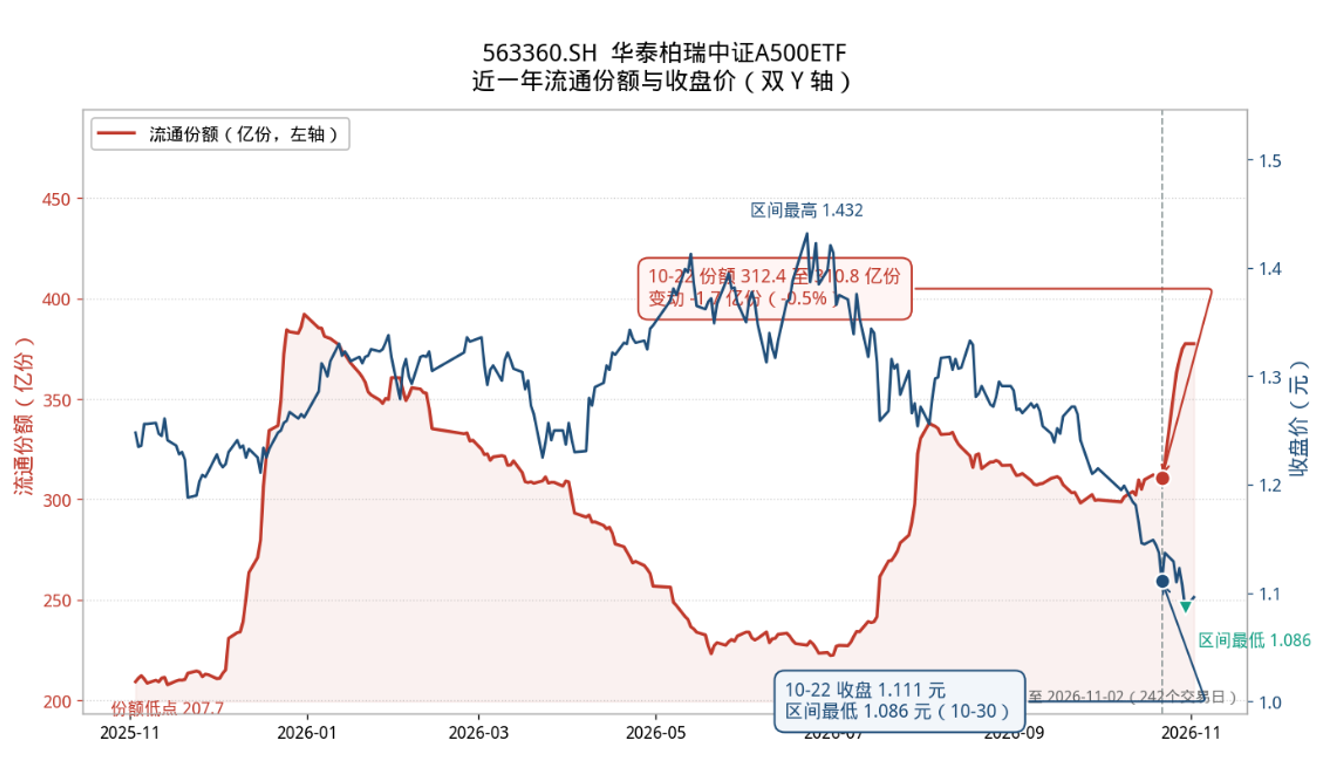
01.2.1 宽基ETF价格与份额
以华泰柏瑞沪深300ETF作为核心观察标的,其余ETF用于辅助判断资金流向。
01.3 三个核心判断
01.3.1 上一周是这轮资金博弈的关键验证窗口——抄底资金继续加码,但方向高度分化
| 标的 | 价格(10/26→11/02) | 份额(10/26→11/02) |
|---|---|---|
| 588000.SH | -8.76% | +5.68% |
| 159915.SZ | -6.71% | +9.49% |
| 512100.SH | -4.63% | +3.79% |
| 563360.SH | -2.92% | +7.19% |
| 510300.SH | -2.25% | +9.65% |
| 510050.SH | -0.24% | -2.65% |
| 510100.SH | -0.25% | +0.63% |
跌得最多的 588000、159915 份额仍在净增,且 159915 的相关性从上一版的 -0.78 强化到 -0.81,逆向申购特征进一步确立。但上证50 两只在价格几乎持平的情况下份额停滞甚至流出——510050 是唯一周份额净减的标的。
01.3.2 沪深300 出现行为转折,值得单独注意
510300 是全组中唯一发生性质变化的标的:区间份额变动从上一版的 -60.5% 收敛到 -57.0%,而最近一周份额暴增 9.65%(+34.2 亿份),是其全年第二大的周度增幅。价格只跌 2.25%,远不及成长板块的跌幅,但资金已开始显著回补。这与前期的“撤离宽基、涌入成长”形成边际逆转信号。
01.3.3 份额两极分化达到极端
| 已满仓状态(100%分位) | 深度低位状态 |
|---|---|
| 159915(380.0 亿份,历史最高) | 510050(11.6%,距峰值 -78.8%) |
| 588000(900.7 亿份,历史最高) | 510100(13.5%) |
159915 与 588000 的份额均创区间新高(分位 100%),而价格同时处于最大回撤位置(-43.7%、-46.3%)。份额创新高 + 价格近腰斩的组合意味着这两只产品持有者平均成本远高于现价,若价格继续下行,份额增长可能从“主动加仓”转为“被动套牢”,需警惕份额由增转减的拐点。
01.3.4 各宽基年初至今份额表现
| 跟踪指数 | 全年净流入(亿元) | 年初份额(亿份) | 10月末份额(亿份) | 份额变化(亿份) | 份额变动幅度 |
|---|---|---|---|---|---|
| 沪深300 | -7,700.81 | 2,618.15 | 1,127.95 | -1,490.20 | -56.9% |
| 上证50 | -1,417.42 | 601.05 | 149.78 | -451.27 | -75.1% |
| 中证1000 | -1,340.65 | 586.11 | 215.96 | -370.15 | -63.2% |
| 中证500 | -1,245.22 | 361.25 | 199.19 | -162.06 | -44.9% |
| 中证A500 | -696.94 | 2,473.27 | 1,972.01 | -501.26 | -20.3% |
| 创业板指 | +193.77 | 496.54 | 638.80 | +142.26 | +28.6% |
| 科创50 | +326.76 | 1,327.80 | 1,573.87 | +246.07 | +18.5% |
沪深300虽然为10月最大增持,却同时是全年资金流出主体(全年月7700亿元),占七大宽基合计净流出的65%,份额缩水约57%(2618亿-1128亿);上证50份额同样严重缩减(-75%),从601亿份降至150亿份,全年净流出1417亿元,作为大蓝筹代表,收缩幅度超过沪深300;
创业板指与科创50是唯二全年净流入的方向,科创50净流入约326亿元(份额增长18.5%);创业板指净流入约193亿元(份额增长28.6%),成长风格在全年维度上是净吸纳方;
中证A500则呈现为“体量大,降幅小”,全年降至1972亿份,降幅约20%为七大中最温和,净流出696.94亿元,作为2024年新推出的宽基,其份额基础分数、赎回压力相对有限;
中证500/中证1000的中小盘方向同样收缩,分别净流出1.245亿元、1.1341亿元,份额缩水约45%、63%,并未因“风格轮动”而获得增量资金
01.3.5 融资杠杆
 9月融资资金呈结构性调仓。进入10月,成长板块的融资净卖出更集中。即使杠杆总量趋降,电子和通信等行业的局部抛压仍会影响宽基与成长板块的修复节奏。
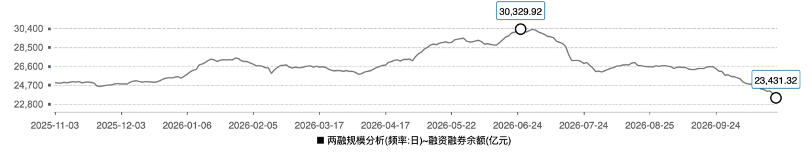
两融余额九十月份合计从2.5万亿降至2.2万亿(-13%),减少近3千亿杠杆规模;主要路径表现为9月初两融虽出现小幅回落,月中至月底横盘在2.48-2.5万亿区间;9月底起开始连续急跌,28至30号三天去杠杆约390亿,其中9/30单日减少约325亿,该日上证指数上涨0.31%收于3842.19点,市场走势发生显著分歧;10月两融几乎单边下连续下行,10/30为全月单日最大降幅,且出现全年最低点(2.1846万亿)。
市场杠杆的交易活跃度已回到历史低分位区间,交叉验证口径:两融余额占A股流通市值从10/16的2.7%降至月末更低位置,两融交易额占A股成交额降至7.24%,处近10年16.8%分位
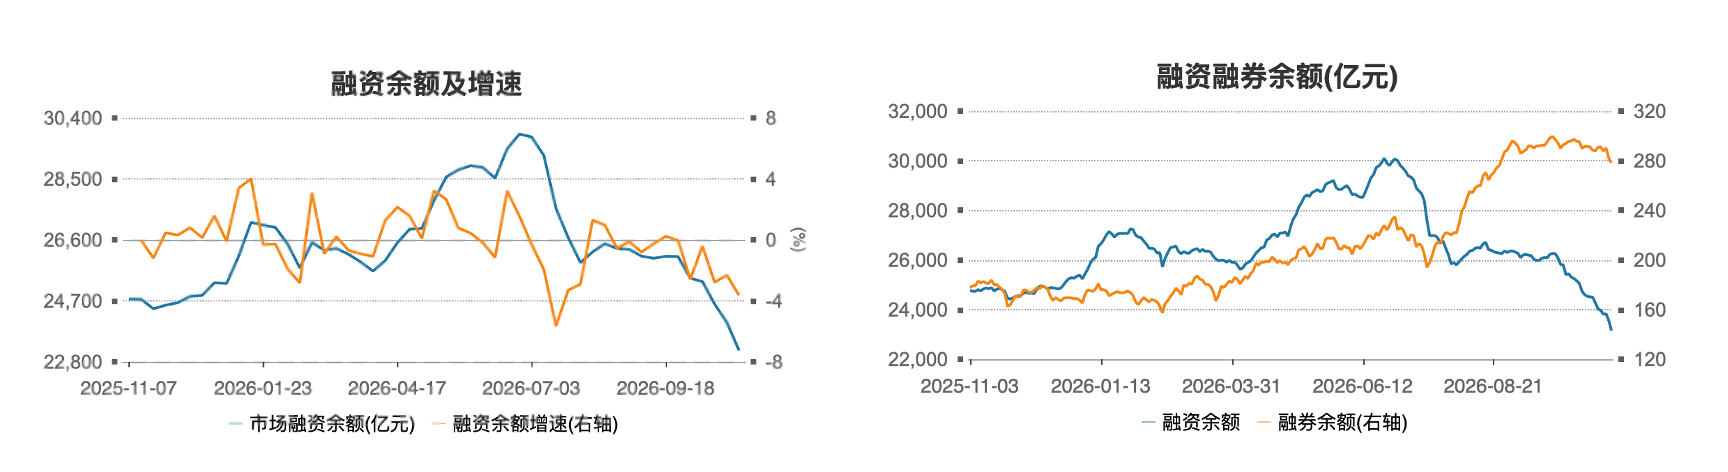
两融余额九十月份合计从2.5万亿降至2.2万亿(-13%),减少近3千亿杠杆规模;主要路径表现为9月初两融虽出现小幅回落,月中至月底横盘在2.48-2.5万亿区间;9月底起开始连续急跌,28至30号三天去杠杆约390亿,其中9/30单日减少约325亿,该日上证指数上涨0.31%收于3842.19点,市场走势发生显著分歧;10月两融几乎单边下连续下行,10/30为全月单日最大降幅,且出现全年最低点(2.1846万亿)。
市场杠杆的交易活跃度已回到历史低分位区间,交叉验证口径:两融余额占A股流通市值从10/16的2.7%降至月末更低位置,两融交易额占A股成交额降至7.24%,处近10年16.8%分位
观察两融中的结构集中度;信息技术行业两融仍占据市场绝对份额,其次是工业、材料以及金融行业;单独观察信息技术,自6月高点两融快速回落至接近26年初。
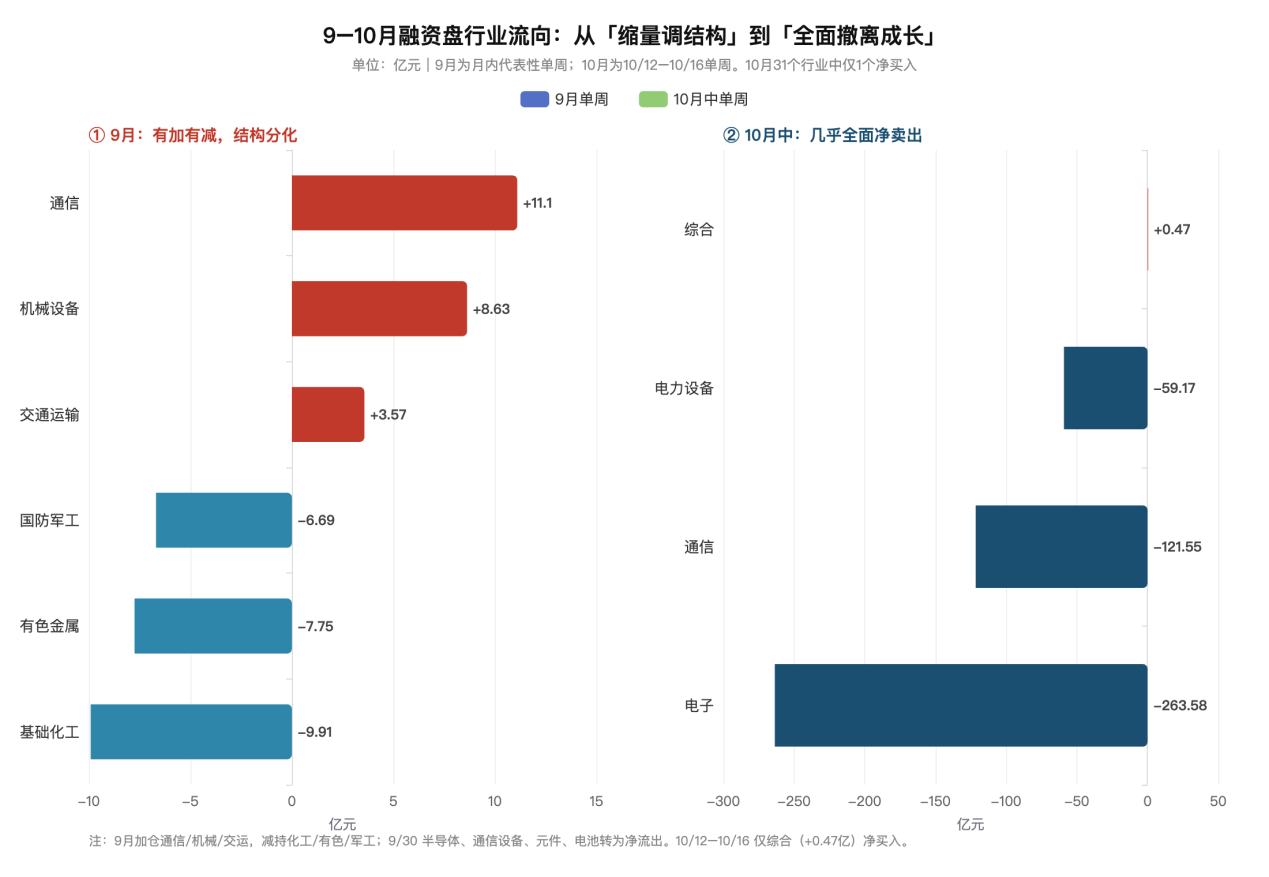
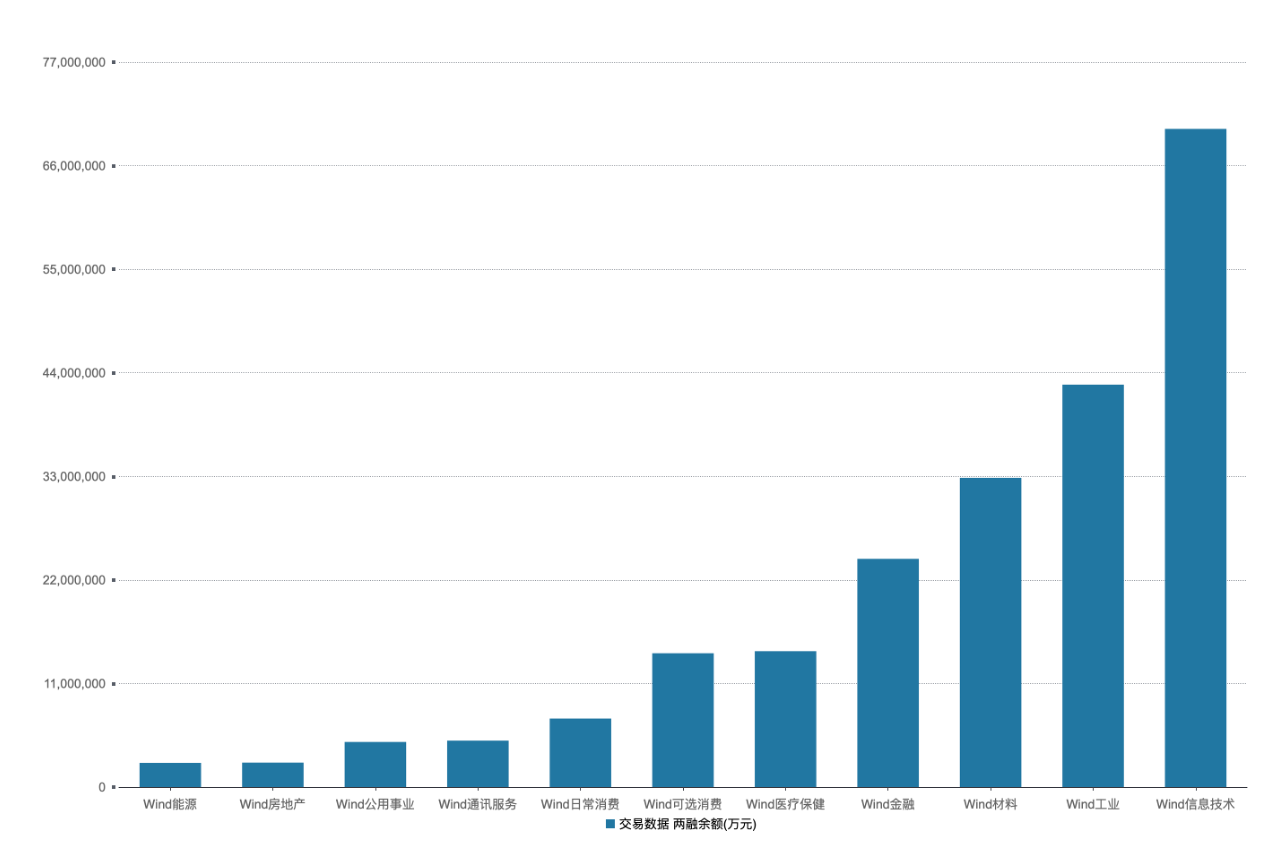 *图2 9月代表性单周与10月12日至16日单周的行业融资净买入额。单位为亿元,两侧横轴尺度不同
10月至的关注的是融资余额的结构变化,9月主要集中加仓通信(单周+11亿)、机械设备,交通运输,减持基础化工、有色金属、军工,月末(9/30)半导体、通信设备等转为净流出;10月中31个行业中仅1个或融资净卖入,净卖出前三为电子(-263.58亿)、通信(-121.55亿)和电力设备(-59.17亿),为单周极端一致性撤离;
整体观察9月是缩量结构性调整,10月则表现为全面撤离成长(创业板跌幅远大于沪深300—融资盘重仓的板块正是跌幅最深的)。仍然存在的隐患为截至十月底,两融存量中买入TMT( Technology Media Telecom)的资金占比仍达31%,两融绝对量下降,结构集中度没有同步降下来。
10月12日至16日,电子、通信、电力设备的融资净流出分别为263.58亿元、121.55亿元、59.17亿元。11月回踩期间,若这几类行业仍有集中卖出,同时指数企稳主要由少数权重贡献,继续等待更广泛的承接。
01.4 估值与情绪风险回顾
| 指标 | 9/30 | 10/30 | 变化 |
|---|---|---|---|
| 标普500 PE | 25.14x | 23.79x | -5.4% |
| VIX恐慌指数 | 16.34 | 19.42 | +18.8% |
| 10年期美债收益率 | 5.29% | 4.94% | -35BP |
二月估值小幅压缩(标普500PE从25.14-23.79倍),压缩幅度远小于A股;波动率轻微抬升(16.34-19.42),但远低于恐慌水平(20一下属正常区间),市场未进入系统性风险模式;10年期美债收益率则见顶回落(10月末4.94%),利率历史合理波动为3%-4.5%(对股市影响较小),一旦突破4.5%-5%则会引发波动率的快速抬升和估值的明显压缩。
01.5 技术性风险回顾
| 观察项 | 已有信息 | 仍需补充 |
|---|---|---|
| 指数趋势 | 10月主要指数普遍下跌,成长指数跌幅显著大于权重指数 | 上证、沪深300、万得全A的月线/周线、MA20/60/120 |
| 市场宽度 | 31个申万一级行业中仅少数上涨;个股实际跌幅大于核心指数表现 | 上涨/下跌家数、涨跌幅中位数、创新高/新低家数 |
| 波动与回撤 | 创业板、科创50和TMT板块回撤较大 | 20日/60日波动率和最大回撤 |
| 量价关系 | ETF份额增加与价格下跌同时出现 | 全市场成交额、20日均额、缩量/放量确认 |
| 关键位置 | 9月计划底部区间3750—3800被跌破,10月进一步跌破3700和3600 | 破位日期、收盘确认、回抽有效性 |
01.6 上月数据结论
- 流动性:总量收缩、内部明显分化。ETF申购并未普遍带来价格企稳,两融活跃度下降。
- 估值:A股估值明显回落,但不能单凭估值回落判断底部;需要价格承接和市场宽度共同验证。
- 技术:9月计划的3750—3800底部区间被击穿,原短期路径判断已失效。
- 杠杆:两融总量风险下降,但TMT结构集中度仍高,局部去杠杆风险没有完全消失。
- 主要矛盾:市场是否已从快速去杠杆转向有资金承接的震荡修复,仍需通过ETF申购、价格企稳和个股宽度验证。
02|交易计划执行复盘
02.1 9月计划复盘
2026年10月没有单独的交易计划文件,因此本次复盘以上传的9月计划作为原始基线,并将用户补充的10月调整单独登记。
| 标的 | 9月原计划仓位 | 9月计划交易条件 | 其他原计划参数 |
|---|---|---|---|
| 沪深300ETF 510300 | 10% | 上证回踩3800 | 510300参考价4.46/4.41;沪深300回撤3%—4%可建仓 |
| 中证A500ETF 563360 | 5% | 上证回踩3800,并观察科技股能否止跌 | 中证A500指数支撑约5280点,回撤5%—6%可建仓 |
| 证券ETF 512880 | 5% | 净值1.5以下 | 净值1.0先建计划仓位40%,确认挖坑结束后买入剩余60% |
核心数据没有变化前维持五成仓以内;上证底部区间预计为3750—3800,顶部区间预计为3950—4000。
02.2 实际成交时间线
| 标的 | 日期 | 动作 | 成交价 | 数量(截图“手数”) | 金额 | 仓位变化 | 标的总持仓 | 截图交易逻辑 |
|---|---|---|---|---|---|---|---|---|
| 510300 | 2026-09-14 | 买入 | 4.553 | 1,098,000 | ¥4,999,194 | +8% | 8% | 跳空低开至3800附近建底仓 |
| 510300 | 2026-09-22 | 卖出 | 4.631 | 549,000 | ¥2,542,419 | -4% | 4% | 上证冲高至震荡区间顶部(3950),波段交易 |
| 510300 | 2026-09-28 | 买入 | 4.488 | 549,000 | ¥2,463,912 | +4% | 8% | 大盘快速回落,接回仓位 |
| 510300 | 2026-10-15 | 买入 | 4.201 | 300,000 | ¥1,260,300 | +2% | 10% | 跌破3700,加仓至9月计划仓位 |
| 510300 | 2026-10-23 | 买入 | 4.14 | 3,000,000 | ¥12,420,000 | +21% | 31% | 盘中下探破3600,增加仓位至标的仓位50% |
| 512880 | 2026-10-15 | 买入 | 1.03 | 2,939,800 | ¥3,027,994 | +5% | 5% | 大盘3800+标的净值符合建仓标准 |
| 512880 | 2026-10-23 | 买入 | 1.009 | 2,000,000 | ¥2,018,000 | +3% | 8% | 大盘破位3600,加仓 |
| 512880 | 2026-10-28 | 买入 | 0.98 | 2,000,000 | ¥1,960,000 | +3% | 12% | 标的净值破1%,加仓至计划仓位50% |
| 512880 | 2026-11-04 | 卖出 | 1.022 | 2,300,000 | ¥2,350,600 | -4% | 8% | 短期超跌情绪冲高,1/3仓位做波段降本 |
| 563360 | 2026-10-23 | 买入 | 1.12 | 3,000,000 | ¥3,360,000 | +6% | 6% | 节奏同上 |
| 563360 | 2026-10-29 | 买入 | 1.107 | 1,000,000 | ¥1,107,000 | +2% | 7% | 节奏同上 |
| 563360 | 2026-10-30 | 买入 | 1.093 | 500,000 | ¥546,500 | +1% | 8% | 节奏同上 |
02.3 实际执行汇总
| 标的 | 9月计划 | 实际最高显示仓位 | 截至11/04显示仓位 | 净现金投入 | 初步复盘 |
|---|---|---|---|---|---|
| 510300 | 10% | 31% | 31% | ¥18,600,987 | 9月建立8%底仓并完成一次4%波段;10月跌破3700和3600后集中增持 |
| 512880 | 5% | 12% | 8% | ¥4,655,394 | 1.03、1.009、0.98分批买入,1.022冲高卖出约4个百分点 |
| 563360 | 5% | 8% | 8% | ¥5,013,500 | 10月23—30日分三批建立仓位 |
| 合计 | 20% | 51%(各标的历史峰值简单相加,不代表同日) | 47% | ¥28,269,881 |
买入金额合计3316.29万元,卖出金额合计489.3019万元,净现金投入2826.9881万元,占6000万元的47.12%。
02.4 计划执行情况与未执行原因
02.4.1 9月执行情况
- 9月期间市场没有明显进入计划的主要交易区间,因此没有全面执行三只ETF的仓位计划。510300于9月14日建立8%底仓;9月22日减持4%;9月28日接回4%,月底恢复至8%。
02.4.2 10月集中执行原因
- 市场在10月快速跌破3700并进一步跌破3600,主要交易集中在10月中和10月底。
- 10月15日开始同时增加510300和512880;10月23日510300单次增加约21个百分点,并开始建立563360;随后继续分批增加512880和563360。计划中的“回踩后分批参与”得到执行。
02.5 计划更新链
| 阶段 | 当时计划或判断 | 实际市场 | 具体执行 |
|---|---|---|---|
| 9月计划 | 上证3750—3800为底部区间;三只ETF计划10%/5%/5%;核心数据不变时五成仓以内 | 9月多数时间没有全面进入计划区间 | 只对510300建立和回补8%底仓 |
| 10月跌破3700 | 计划拟在3700附近将总仓位调整至50% | 市场快速跌破3700 | 510300于10月15日增加2%,512880建立5% |
| 10月跌破3600 | 市场快速下行+杠杆仓位未见底;原3700仓位点失去有效性 | 市场去杠杆过程中上证进一步跌破3600 | 50%仓位触发点由3700下调至3600;80%仓位目标位设在3600以下 |
| 10月底 | 深跌后进入分批承接阶段 | 三只ETF集中建仓 | 总仓位约47% |
03|下月大盘走势分析
03.1 下月核心假设
基准情景: 以震荡为基准,先保留宽基底仓,待资金承接得到验证后再提高仓位。原11月报告判断11月中旬存在反弹至3700—3750的可能,随后震荡至月底;年末资金压力和海外利率变化可能带来12月再次探底。
该判断需要结合第02章修正:9月计划曾因单一指数区间失效而被动下调仓位触发点,因此11月不再把“到达某个点位”单独视为加仓充分条件。
03.2 数据、信号与判断映射
| 分析维度 | 参考数据 | 当前信号 | 支持的判断 | 反证条件 | 对仓位的含义 |
|---|---|---|---|---|---|
| 流动性 | ETF份额、成交额、市场宽度 | 510300份额回补,但成长ETF存在越跌越买 | 有抄底资金,但价格承接尚需验证 | 份额停止增长、价格继续下跌、宽度恶化 | 保留底仓,不因申购单独升仓 |
| 估值 | 万得全A PE、主要指数估值 | 估值已明显回落 | 提供重新评估窗口 | 盈利预期继续下修或风险溢价上升 | 估值只作为必要条件之一 |
| 技术结构 | 3700、3600、3400—3600区间 | 原3750—3800底部失效 | 市场进入更低一档震荡区间 | 3400失守且无承接 | 分档管理,不追求单点满仓 |
| 杠杆 | 两融余额、交易占比、TMT集中度 | 总量下降,结构风险仍高 | 系统性杠杆压力缓和 | TMT集中抛售向宽基扩散 | 成长风险未解除前控制重叠暴露 |
| 海外环境 | 美债收益率、VIX、油价、美股科技 | 美股科技回撤、利率仍在高位区间 | 外围对高估值成长仍有压力 | 海外风险资产继续快速下跌 | 事件后先看A股开盘承接再动作 |
03.3 三种市场情景
| 情景 | 成立条件 | 市场路径 | 仓位原则 | 失效条件 |
|---|---|---|---|---|
| 偏强 | ETF持续净申购、价格企稳、市场宽度改善、成长融资卖压收敛 | 反弹至3700—3750并能消化压力 | 在账户上限内评估右侧升仓 | 反弹缩量、宽度不跟、份额增速减缓 |
| 基准 | 有局部承接,但成交和宽度有限/走缓 | 3400—3750区间震荡,反弹后继续反复 | 保留底仓,波段仓按信号管理交易 | 向上或向下突破并得到确认 |
| 偏弱 | 3400失守、ETF承接消失、宽度继续走弱或局部去杠杆扩散 | 再次探底 | 暂停新增买入,撤回未执行加仓 | 重新出现资金、价格和宽度共振 |
03.4 上证观察位与仓位动作
| 上证参考位 | 需要确认的信号 | 组合计划 |
|---|---|---|
| 3400—3600点 | 回踩后宽基ETF出现持续 净申购,抛压缓和,等权表现和个股涨跌分布企稳 | 以50%宽基多头为底仓参考。下一次探底确认承接后,分批评估升至80%。 |
| 3700—3750点 | 3700点附近观察反弹量能与参与范围。成交放缓+主力净流入放缓,按震荡反弹处理 | 维持底仓,复核波段仓。证券ETF达到既定收益目标时优先兑现。 |
| 3900—4100点 | 反弹若进入筹码压力区,观察成交放大能否消化抛压 | 承接转弱时优先收回波段仓,保留后续调整空间。 |
| 3400点失守 | 回踩后仍缺乏承接,市场宽度继续走弱或局部去杠杆加剧 | 暂停新增买入,撤回未执行的加仓计划,复核行业敞口、质押风险和持仓退出条件。 |
03.5 关键事件与判断时点
| 时点 | 核心问题 | 计划动作 |
|---|---|---|
| 11月中旬 | 上证能否反弹至3700—3750,宽度和ETF份额能否跟上 | 量价与宽度偏弱时按震荡管理波段仓;资金和宽度同步改善时再评估右侧情景 |
| 每周收盘 | ETF资金净流入份额、金额及主要买入机构和组合敞口是否支持月初判断 | 记录支持、削弱、证伪或尚未验证的证据 |
| 重要事件后 | 国内政策、海外利率或油价是否改变流动性预期 | 同步察海外价格反应,复核A股成交、宽度和ETF承接 |
| 11月末 | 震荡判断是否兑现,收益和回撤来自方向、仓位还是执行 | 区分计划内外交易,形成12月计划 |
03.6 12月情景
若年末资金趋紧并出现再探底,沿用上证3400点作为压力观察位,优先看ETF净申购、抛盘承接和质押风险。若11月底已确认右侧信号,在12月美联储议息前后复核流动性与仓位上限,再决定是否延续现有配置。
04|行业风格、主线与概念板块
04.1 行业与概念板块数据回顾
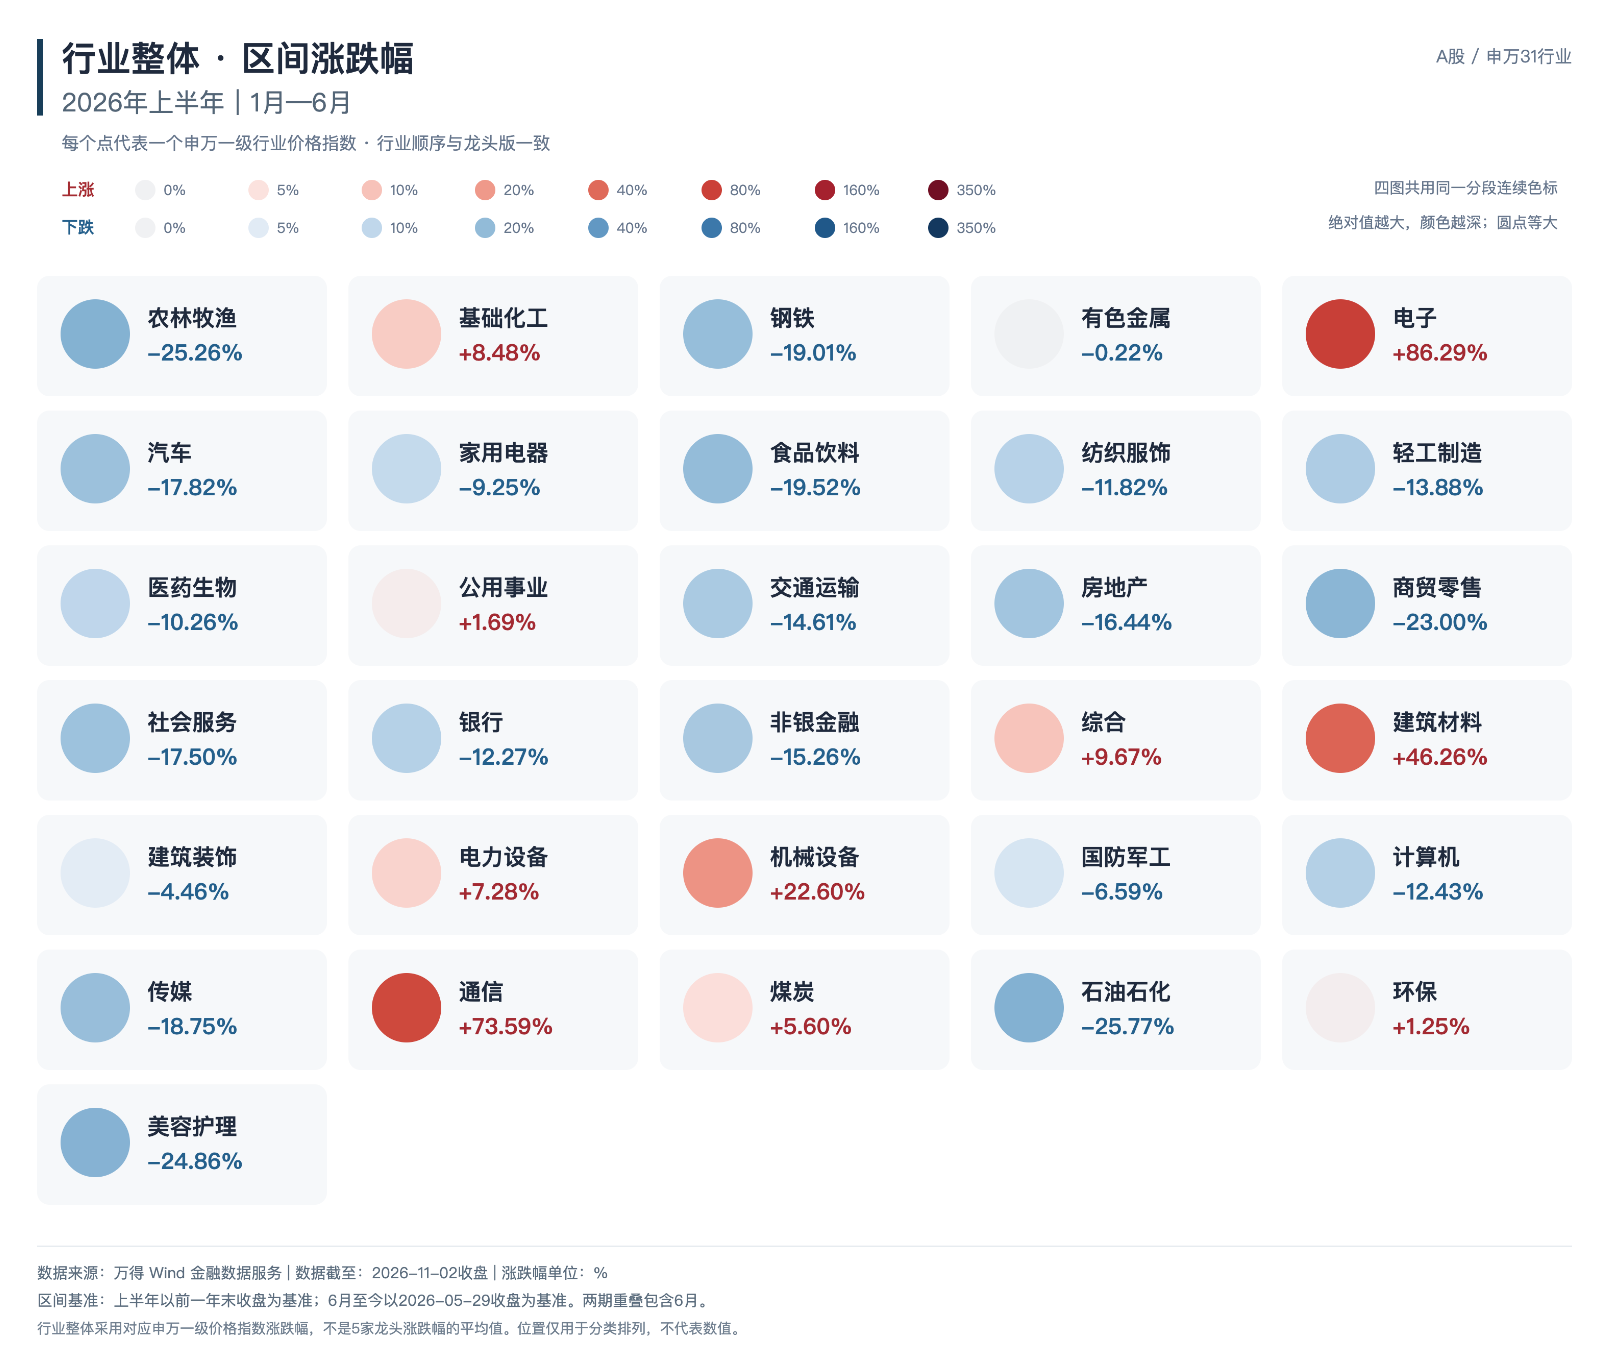
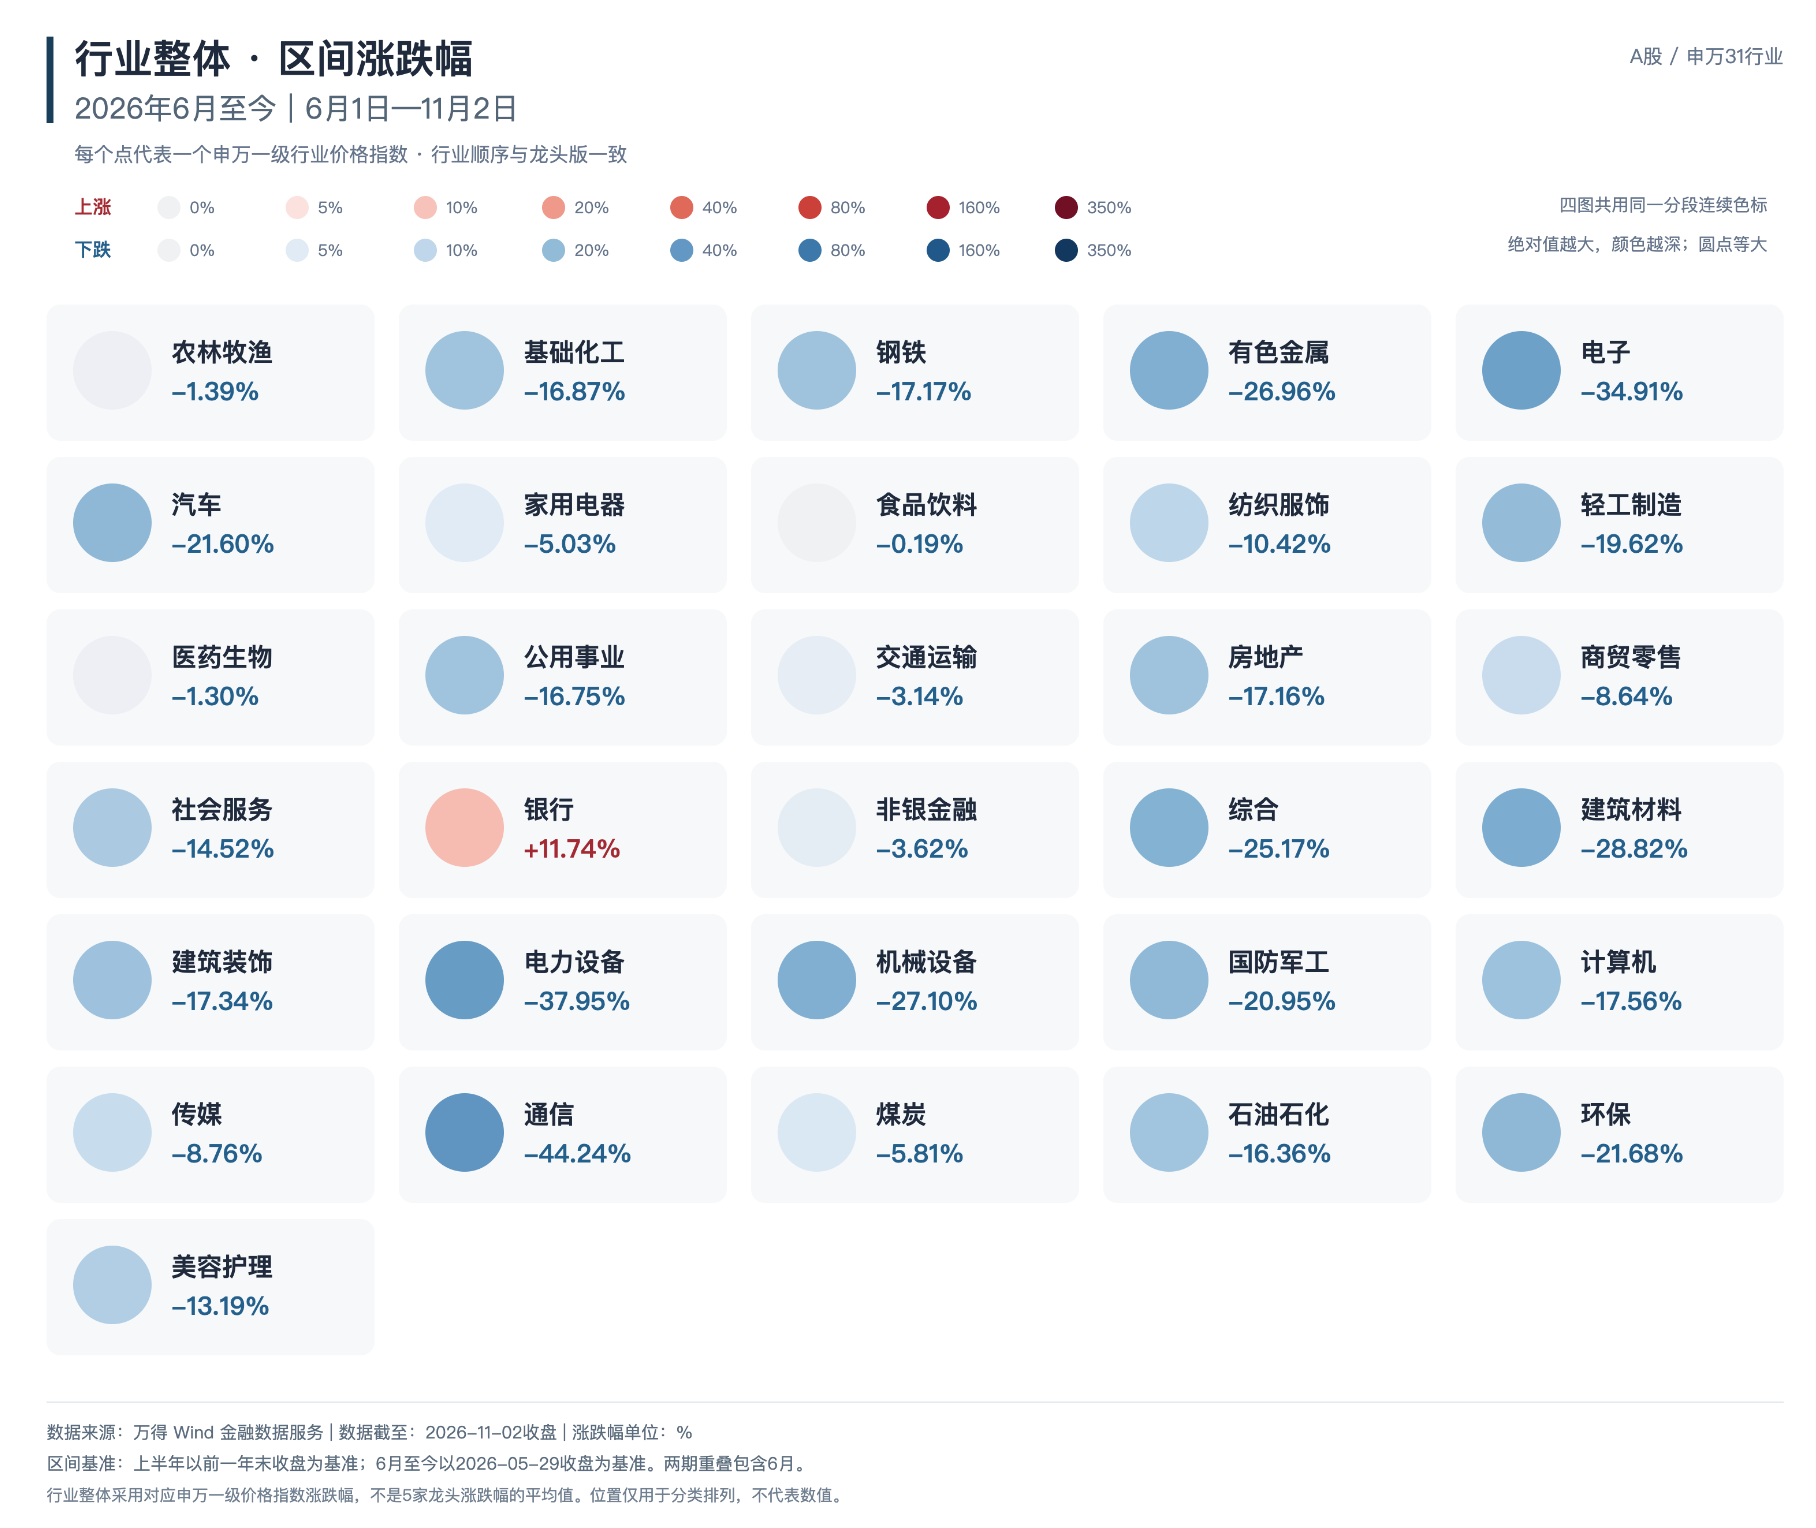
上半年上涨集中在少数行业,电子、通信和建筑材料表现突出。6月以来,早期涨幅较大的成长行业明显回撤,银行板块在下跌阶段表现出相对韧性。
04.2 上半年个股及行业走势回顾:
04.2.1 1月-6月
电子行业的五家龙头集体上涨,通信行业却呈现明显分化:中际旭创、新易盛涨幅突出,运营商表现相对偏弱。建筑材料 “分组赛”——中国巨石、中材科技大幅上涨,其余三家下跌。看
电子上涨86.29%、通信上涨73.59%,建筑材料上涨46.26%。但多数行业仍然下跌,市场表现并非“大家一起向上”。这场行情的特点是聚光灯很亮,照到的范围却不大(分化走势);选对行业与选错行业,体验完全不同。
04.2.2 6月至今
电子行业五家龙头全部下跌,通信中的中际旭创、新易盛也明显回撤。另一边,五家银行龙头全部上涨,美的集团、贵州茅台、伊利股份等也录得正收益。
31个行业中,银行以11.74%的涨幅成为唯一上涨的行业;通信、电力设备、电子分别下跌44.24%、37.95%和34.91%。从这段区间的结果看,成长行业承受了较大的回撤压力,银行则表现出相对韧性。
04.3 原主线是否结束
| 判断对象 | 已有证据 | 当前能得出的结论 | 待验证板块 |
|---|---|---|---|
| 电子、通信 | 价格大幅回撤,融资集中流出,TMT融资存量仍高 | 原主升结构已经显著削弱,但确认长期产业逻辑仍在 | 龙头趋势及盈利能力、板块宽度、盈利预期、融资卖压是否收敛 |
| 电力设备 | 10月跌幅较大,融资净流出 | 仍处风险观察组 | 需求、价格、盈利和资金回流 |
| 银行 | 下跌阶段相对稳定 | 防御特征明确,不等于形成新的进攻主线 | 成交扩散、持续性和主升浪节点判定 |
04.4 新主线候选与确认条件
暂不直接给出新主线结论。后续候选必须同时回答:
- 需求由谁驱动,是否可持续;
- 产业链哪一环兑现盈利;
- 行业容量能否承接足够资金;
- 龙头上涨是否扩散到板块;
- 估值、成交、ETF资金和融资资金是否支持;
- 哪些条件失效后不再视为主线。
04.5 是否纳入交易计划
- 电子、通信、电力设备当前作为成长风险观察组;在融资卖压收敛、市场宽度改善前,本稿不新增行业ETF或个股计划。
- 宽基ETF继续承担底仓和市场修复参与工具的角色。
05|最终交易计划
05.1 总仓位和分阶段仓位
| 项目 | 当前记录 | 说明 |
|---|---|---|
| 账户总金额 | 6000万元 | 主观多头总仓位 |
| 510300显示仓位 | 31% | 截至2026-10-23最后一笔510300记录 |
| 512880显示仓位 | 8% | 2026-11-04做T后 |
| 563360显示仓位 | 8% | 截至2026-10-30 |
| 合计显示仓位 | 47% | 非实时市值口径;迁移时需更新 |
当前47%显示仓位与“五成底仓参考”接近。后续是否升至80%,不能只依赖上证到达3600,需要同时满足ETF承接、市场宽度和杠杆压力未继续扩散。
05.2 投资标的及配置角色
| 标的 | 当前角色 | 当前显示仓位 |
|---|---|---|
| 沪深300ETF 510300 | 核心宽基底仓、资金承接观察标的 | 31% |
| 证券ETF 512880 | 成交和风险偏好修复时的高弹性行业波段 | 8% |
| 中证A500ETF 563360 | 宽基弹性补充 | 8% |
05.3 买卖点与执行计划
| 标的 | 买入或加仓条件 | 观察区间 | 当前仓位 | 下一档仓位 | 减仓或退出条件 | 判断时点 |
|---|---|---|---|---|---|---|
| 510300 | 上证进入3400—3600后,ETF份额增加、价格企稳、市场宽度改善 | 底部区间3400-3500顶部区间3750-3850 | 31% | 底部区间加仓至80% | 3400失守且承接消失;反弹进入压力区后承接转弱 | 每周收盘及关键点位后 |
| 512880 | 上证企稳、市场成交恢复、证券板块相对强势确认 | 8% | 底部区间加仓至80% | 达到既定收益目标;成交转弱且相对强势消失 | 反弹和成交放大时 | |
| 563360 | 上证进入3400—3600,市场宽度改善,合并宽基风险仍有余量 | 8% | 底部区间加仓至80% | 宽度再度收窄或组合风险达到上限 | 每周收盘 |
05.4 宽基ETF配置与执行纪律
- 宽基仓用于参与市场修复,证券仓用于交易成交回升弹性。
- 510300与563360同时持有时,按组合合并评估宽基敞口和成份重叠风险。
- 首批成交后,只有承接信号延续才评估下一批;指数达到点位但价格和宽度未确认时,不加仓,按市场实际情况评估。
- 底仓和波段仓分开记录;所有减仓和回补均标记计划ID、触发原因和已实现盈亏。
- 计划变更必须在月度文件或周度文件留下版本记录,避免再次出现“已有成交、没有10月计划文件”的断层。
05.5 月内与周度验证
每周至少更新以下项目:
- 三只ETF价格、份额、净申购及当前账户仓位;
- 全A等权、上涨/下跌家数和涨跌幅中位数;
- 510300和563360合并宽基暴露;
- 上证处于3400—3600、3700—3750或更高压力区中的哪一档;
- 月度假设状态:支持、削弱、证伪或尚未验证(基本面数据是否有本质调整)